Litio en Chile: las mayores reservas del mundo y el tercer lugar en producción
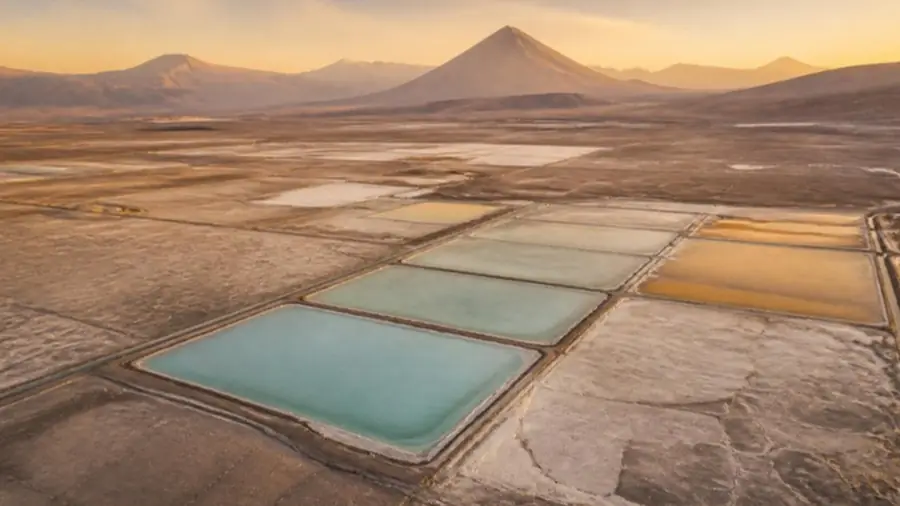
Chile concentra la mayor proporción de reservas de litio del mundo y, al mismo tiempo, pasó de primer a tercer productor. Las dos cosas se explican por lo mismo: el régimen de acceso. Entender cómo se entra es más útil que mirar el precio.
En esta página
- El litio no es concesible, y eso no es un detalle
- Lo que Chile exporta hoy no viene de un CEOL
- Ningún CEOL está produciendo, y cinco volvieron de Contraloría
- El Salar de Atacama ya está definido hasta 2060
- La red de salares protegidos no está vigente
- Los números, y lo que dicen
- Lo que se decide antes
El litio no es concesible, y eso no es un detalle
La Constitución reconoce al Estado «el dominio absoluto, exclusivo, inalienable e imprescriptible de todas las minas», y el texto menciona expresamente los salares. Sobre esa base, el Decreto Ley 2.886 de 1979 reservó el litio al Estado «por exigirlo el interés nacional», y tanto la Ley 18.097 como el artículo 7 del Código de Minería lo declaran no susceptible de concesión minera, «sin perjuicio de las concesiones mineras válidamente constituidas con anterioridad».
Esa última frase es la que ordena todo el mercado chileno, y volveremos a ella en la sección siguiente.
De ahí salen tres vías, y solo tres, para explotar litio en Chile:
| Vía | Cómo funciona |
|---|---|
| Directamente el Estado o sus empresas | Codelco y ENAMI, que después buscan socios privados |
| Concesiones administrativas | Figura prevista en la Constitución, sin uso relevante |
| Contrato Especial de Operación de Litio (CEOL) | Lo suscribe el Ministro de Minería, previo informe favorable del Consejo de Cochilco, con requisitos que el Presidente fija caso a caso por decreto supremo |
La consecuencia práctica, y es la que más cuesta aceptar a un inversionista extranjero: no hay un procedimiento reglado al que postular y ganar por mérito. Contraloría y el Tribunal Constitucional han confirmado que corresponde al Estado decidir cómo y con quién desarrolla la actividad. El acceso se negocia; no se adjudica.
Lo que Chile exporta hoy no viene de un CEOL
Este es el punto que casi ningún análisis hace explícito. La producción chilena de litio sale del Salar de Atacama, sobre pertenencias mineras que CORFO constituyó en 1977, antes de la declaración de no concesibilidad. Se explotan por contratos de arrendamiento entre CORFO y los operadores, no por CEOL.
Dicho de otro modo: el régimen que define la oferta chilena actual es una excepción histórica, y el régimen que define todo lo nuevo todavía no ha producido una tonelada. Confundir los dos lleva a leer el mercado chileno como si estuviera abierto de una manera en que no lo está.
Ningún CEOL está produciendo, y cinco volvieron de Contraloría
Los contratos otorgados apuntan a producción hacia el final de la década. El CEOL de Salares Altoandinos, de ENAMI con Rio Tinto, obtuvo aprobación definitiva de Contraloría en febrero de 2026 y su vigencia corre hasta 2060. El de Maricunga, de la filial de Codelco, se actualizó por decreto publicado en enero de 2026 para ampliar el área y extender la fase de exploración. En septiembre de 2026 se firmó el primer CEOL suscrito con una empresa privada: Quiborax, en Arica, para el reprocesamiento del litio contenido en los ripios de descarte de su producción de ácido bórico.
Ese último caso merece atención: el primer contrato con un privado no es un salar nuevo, es material ya extraído. Para quien busca entrada, el reprocesamiento de pasivos puede ser una vía más corta que un salar virgen.
El Salar de Atacama ya está definido hasta 2060
La operación más relevante de la década cerró. Tras obtener autorizaciones de competencia en múltiples jurisdicciones —incluida la del regulador chino en noviembre de 2025— y la toma de razón de Contraloría sobre los contratos con CORFO en diciembre de 2025, la sociedad conjunta entre Codelco y SQM se constituyó el 27 de diciembre de 2025 bajo el nombre Novandino Litio. Codelco tiene la mayoría por un margen mínimo, el directorio se reparte en partes iguales, y la gerencia general queda en SQM hasta 2030 y en Codelco desde 2031 hasta 2060.
El dato que un inversionista debe anotar es otro: la resolución de calificación ambiental con que opera el salar expira el 31 de diciembre de 2030. Operar después exige una nueva aprobación ambiental, y el proyecto que la persigue ya está en evaluación. Entre 2026 y 2030 el mayor activo de litio de Chile tiene que renovar su licencia para existir.
Para quien llega ahora, la lectura es directa: el Salar de Atacama no es la oportunidad. Está asignado por dos décadas y media. La oportunidad, si existe, está en los demás salares, en el reprocesamiento y aguas abajo.
La red de salares protegidos no está vigente
En noviembre de 2025 el Consejo de Ministros para la Sustentabilidad aprobó crear seis áreas protegidas sobre diez salares y lagunas altoandinas de Atacama, y los decretos se firmaron en enero de 2026. El 12 de marzo de 2026 el Ministerio del Medio Ambiente los retiró de toma de razón, junto con otros treinta y siete decretos ambientales. Sin toma de razón un decreto no está vigente, y al 29 de julio de 2026 ninguno de los seis había vuelto a entrar.
No conviene leer esto como una apertura. Se lee como incertidumbre sobre el perímetro: un salar que hoy no tiene categoría de conservación puede tenerla en el plazo en que se tramita un proyecto. Y la protección formal no es la única restricción: los salares del norte están habitados, y la consulta indígena ha dejado sin efecto procesos completos —las bases de licitación de litio de 2021 se cayeron en la Corte Suprema por esa causa—.
Lo tratamos en detalle en nuestro análisis del régimen de litio.
Los números, y lo que dicen
| Indicador | Situación |
|---|---|
| Reservas | Chile concentra cerca del 25% de las reservas mundiales, la mayor proporción del mundo |
| Producción | Tercer productor, detrás de Australia y China |
| Participación mundial | Cayó de 26% en 2020 a 19,4% en 2025 |
| Litio procesado | Primero del mundo: 46% de las exportaciones de carbonato más hidróxido, sobre Argentina y China |
| Destinos | Asia concentra el 95%; China 67% y Corea del Sur 22% |
La conclusión no es que Chile se haya quedado atrás, sino algo más preciso: perdió participación en el recurso y la conservó en el proceso. Mientras Australia creció en concentrado de espodumeno, Chile siguió liderando el producto químico. Un proyecto que llegue hoy compite en un país con reservas abundantes, acceso cerrado y capacidad de procesamiento instalada.
Lo que se decide antes
- ¿Qué vía de acceso es realista? No hay concurso al que postular. La pregunta no es cómo ganar una licitación, sino con quién se construye la posición: socio estatal, reprocesamiento de pasivos, o posición concesional previa.
- ¿Qué concesiones hay sobre el área, y de quién? Los procesos CEOL simplificados han exigido controlar una proporción alta de las concesiones mineras del área solicitada. La posición se construye antes de postular, no después.
- ¿Qué protección pesa sobre el salar, y cuál podría pesar? Hoy es una respuesta con fecha.
- ¿Quién vive ahí? La consulta indígena no es un trámite del final: ha anulado procesos completos.
- ¿De dónde sale el agua? La salmuera y el agua dulce se regulan por vías distintas y ambas están tensionadas. Ver desalación.
Nuestro límite, declarado
Este análisis es genérico y describe el régimen de acceso, los títulos habilitantes y el riesgo regulatorio del litio en Chile. No es un estudio de títulos ni un informe de dominio vigente, no estimamos recursos ni reservas, no firmamos informes bajo NI 43-101, JORC ni CH 20235, y no sustituye la evaluación ambiental ni anticipa su resultado.
¿Evaluando una entrada al litio chileno?
El acceso se negocia, no se adjudica, y la posición se construye antes de postular. Una conversación de treinta minutos suele bastar para ver si hay una vía realista.
Iniciar conversaciónFuentes: Constitución Política, art. 19 N° 24 · Decreto Ley 2.886 de 1979 · Ley 18.097, Orgánica Constitucional sobre Concesiones Mineras · Código de Minería, arts. 7 y 8 · considerandos de los decretos de Minería que otorgan CEOL publicados en 2026 · Memoria Anual de Novandino Litio 2025 y comunicaciones de Codelco y del Ministerio de Economía sobre las aprobaciones regulatorias · Ministerio del Medio Ambiente, aprobación de la red de salares (noviembre de 2025) e informe de seguimiento de los decretos retirados de toma de razón (FIMA, actualizado al 29 de julio de 2026) · Cochilco y SUBREI, cifras de producción, participación y exportaciones 2025. Última revisión: octubre de 2026. Información general, no asesoría legal.